Domain treppenhaustür.de kaufen?
Wir ziehen mit dem Projekt
treppenhaustür.de um.
Sind Sie am Kauf der Domain
treppenhaustür.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain treppenhaustür.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
HAUTAU RWA-Treppenhaus-BedienungssetDas HAUTAU RWA-Treppenhaus-Bedienungsset beinhaltet die Steuerzentrale und die Bedien- und Meldeelemente für eine RWA-Anlage. Es können bis zu 4 Fensterantriebe und max. 10 Melder oder Taster mit der Zentrale verbunden werden. Lieferumfang: 1 Rauchabzugszentrale RAZ K, Aufputz, weiß 2 Feuertaster FR 900 Si, orange 1 Rauchmelder RM 523, weiß Inhaltsangabe (ST): 11382,11 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ProPlus SF_972086 Aluminium Türschild "Eingang" 160x40mm Tür SchildProPlus SF_972086 Aluminium Türschild "Eingang" 160x40mm Tür Schild Beschreibung: Aluminium Türschild "Eingang" Größe: 160 x 40mm schlichtes, elegantes Design kann sowohl im Innen- als auch im Aussenbereich verwendet werden hergestellt aus hochwertigem Aluminium sehr langlebig selbstklebend anzubringen8,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
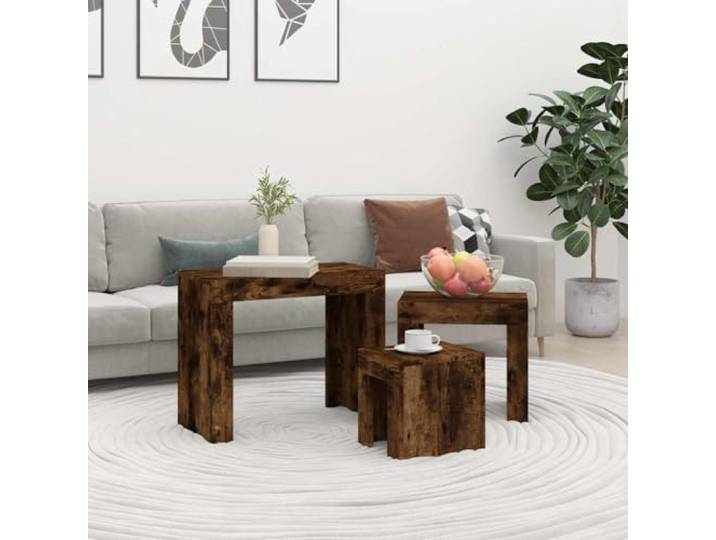
HEFZGDB Stapelbare Couchtische 3 Stück Räuchereiche Holzwerkstoff Satztisch-Design Vielseitige Funktion Premium MaterialHEFZGDB Stapelbare Couchtische 3 Stück Räuchereiche Holzwerkstoff Satztisch-Design Vielseitige Funktion Premium Material. Stapelbares Design ermöglicht platzsparende Aufbewahrung, wenn die Tische nicht in Gebrauch sind. Drei verschiedene Größen bieten flexible Nutzungsmöglichkeiten für verschiedene Bereiche und Zwecke. Die glatte Oberfläche aus hochwertigem Holzwerkstoff ist besonders pflegeleicht und einfach zu reinigen. Das zeitgemäße Design fügt sich mit seinem innovativen Look harmonisch in verschiedene Einrichtungsstile ein. Das Material zeichnet sich durch hohe Festigkeit, Stabilität und gute Beständigkeit gegenüber Feuchtigkeit aus. Farbe:Räuchereiche110,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
INF Drahtloser Magnetischer Tür- und Fenster-Alarmsensor - Verbesserte SicherheitSichern Sie Ihr Zuhause mit diesem drahtlosen magnetischen Tür- und Fenster-Alarmsensor. Mit einem lauten 125dB-Alarm, einfacher Installation und Anzeige für niedrigen Batteriestand. Ideal für Häuser, Büros und Geschäfte. Sofortige Abschreckung: Der integrierte 125dB-Alarm dient als sofortige Abschreckung für potenzielle Eindringlinge. Dieser laute Alarm alarmiert Sie und Ihre Nachbarn sofort bei einem erzwungenen Eindringen und bietet ein entscheidendes Zeitfenster, um auf eine potenzielle Bedrohung zu reagieren. Der Alarm ist laut genug, um Aufmerksamkeit zu erregen und Einbrecher abzuschrecken, was ihn zu einer wirksamen Sicherheitsmaßnahme für Häuser, Wohnungen, Büros und Geschäfte macht. Er verhindert Diebstahl und gewährleistet eine schnelle Reaktion auf Sicherheitsverletzungen. Einfache Installation: Die Einrichtung dieses drahtlosen Tür- und Fenster-Alarmsensors ist schnell und unkompliziert und erfordert keine speziellen Werkzeuge oder Fachkenntnisse. Befestigen Sie einfach die Haupteinheit und den Magnetstreifen mit den mitgelieferten Klebepads am Tür- oder Fensterrahmen. Stellen Sie sicher, dass die Pfeile ausgerichtet sind und der Abstand zwischen den Einheiten nicht mehr als 8 mm beträgt. Das drahtlose Design macht komplizierte Verkabelungen überflüssig, was es zu einer problemlosen Sicherheitslösung für jedermann macht. Durch diese einfache Installation können Sie Ihre Haussicherheit schnell verbessern, ohne professionelle Hilfe in Anspruch nehmen zu müssen. Vielseitige Anwendung: Dieser drahtlose Tür- und Fenster-Alarmsensor ist vielseitig einsetzbar und eignet sich für verschiedene Anwendungen. Er ist ideal für die Sicherung von Häusern, Büros, Geschäften, Wohnungen und anderen Eingangsbereichen. Er kann an Türen, Fenstern, Schränken, Schubladen und anderen Öffnungen verwendet werden, um unbefugten Zugriff zu verhindern. Der Sensor bietet eine kostengünstige Lösung zur Verbesserung Ihres gesamten Sicherheitssystems und bietet Ihnen die Gewissheit, dass Ihr Eigentum geschützt ist, egal ob Sie zu Hause oder unterwegs sind. Er ist perfekt, um Einbruchsversuche zu verhindern und Ihre Lieben und Wertsachen zu schützen. Spezifikationen: Farbe: Silber Größe: 7,5cm x 3,9cm x 1,2cm Material: ABS Das Paket beinhaltet: Alarm-Host x 1 Magnetischer Sensorstreifen x 110,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HAUTAU RWA-Treppenhaus-BedienungssetDas HAUTAU RWA-Treppenhaus-Bedienungsset beinhaltet die Steuerzentrale und die Bedien- und Meldeelemente für eine RWA-Anlage. Es können bis zu 4 Fensterantriebe und max. 10 Melder oder Taster mit der Zentrale verbunden werden. Lieferumfang: 1 Rauchabzugszentrale RAZ K, Aufputz, weiß 2 Feuertaster FR 900 Si, orange 1 Rauchmelder RM 523, weiß Inhaltsangabe (ST): 11382,11 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
ProPlus SF_972086 Aluminium Türschild "Eingang" 160x40mm Tür SchildProPlus SF_972086 Aluminium Türschild "Eingang" 160x40mm Tür Schild Beschreibung: Aluminium Türschild "Eingang" Größe: 160 x 40mm schlichtes, elegantes Design kann sowohl im Innen- als auch im Aussenbereich verwendet werden hergestellt aus hochwertigem Aluminium sehr langlebig selbstklebend anzubringen8,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB Stapelbare Couchtische 3 Stück Räuchereiche Holzwerkstoff Satztisch-Design Vielseitige Funktion Premium MaterialHEFZGDB Stapelbare Couchtische 3 Stück Räuchereiche Holzwerkstoff Satztisch-Design Vielseitige Funktion Premium Material. Stapelbares Design ermöglicht platzsparende Aufbewahrung, wenn die Tische nicht in Gebrauch sind. Drei verschiedene Größen bieten flexible Nutzungsmöglichkeiten für verschiedene Bereiche und Zwecke. Die glatte Oberfläche aus hochwertigem Holzwerkstoff ist besonders pflegeleicht und einfach zu reinigen. Das zeitgemäße Design fügt sich mit seinem innovativen Look harmonisch in verschiedene Einrichtungsstile ein. Das Material zeichnet sich durch hohe Festigkeit, Stabilität und gute Beständigkeit gegenüber Feuchtigkeit aus. Farbe:Räuchereiche110,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Fenstermarkise 121,9x106,6x51cm, Türvordach, leichte & stabile Aluminium-Außenmarkisen, Überdachung, Schutz vor Regen, Schnee & Sonnenlicht für Tür, Eingang, Fenster, Terrasse, VerandaVEVOR Fenstermarkise 121,9x106,6x51cm, Türvordach, leichte & stabile Aluminium-Außenmarkisen, Überdachung, Schutz vor Regen, Schnee & Sonnenlicht für Tür, Eingang, Fenster, Terrasse, Veranda Umfassender Schutz Robuste Konstruktion Wasserableitungssystem Familienfreundliches Heimwerken Stilvoll und vielseitig Regenfest und auslaufsicher Produktgewicht: 13,78 lbs / 6,25 kg, Hauptmaterial: Aluminium,Artikelmodellnummer: QL-48INCH, Sonnenschutzfläche: 48 x 42 Zoll / 1219 x 1066 mm, Kompatible Türbreite: 3,28 Fuß / 1 m, Produktabmessungen: 47,99 x 41,97 x 20,08 Zoll / 121,9 x 106,6 x 51 cm70,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jung Treppenhaus-Automat 1208 REGFunktion=elektronischMontageart=DIN-SchieneBreite in Teilungseinheiten=1Anzahl der Kontakte als Schließer=1Steuerspannung 1=230 VSteuerspannungsart 1=ACFrequenz der Steuerspannung 1=50..60 HzBemessungsschaltstrom=16 AMax. Schaltstrom (cos phi = 0,6)=165 ARückfallverzögerung=0,1..15 minTaster Glimmlampenstrom=40 mASchaltungsart=3- und 4-Leiter-SchaltungAusschaltvorwarnung=ohneStromstoßfunktion wählbar=neinNachschaltung=nachschaltbar + Dauerlicht + ZeitverlängerungVersorgungsspannung=230 VSpannungsart der Versorgungsspannung=ACMax. Glühlampenlast=2300 WMax. Leuchtstofflampenlast=1200 VAMax. Leuchtstofflampenlast (Duo-Schaltung)=2300 VAMax. Leuchtstofflampenlast (parallel kompensiert)=920 VALeistungsaufnahme=0,5 W76,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.